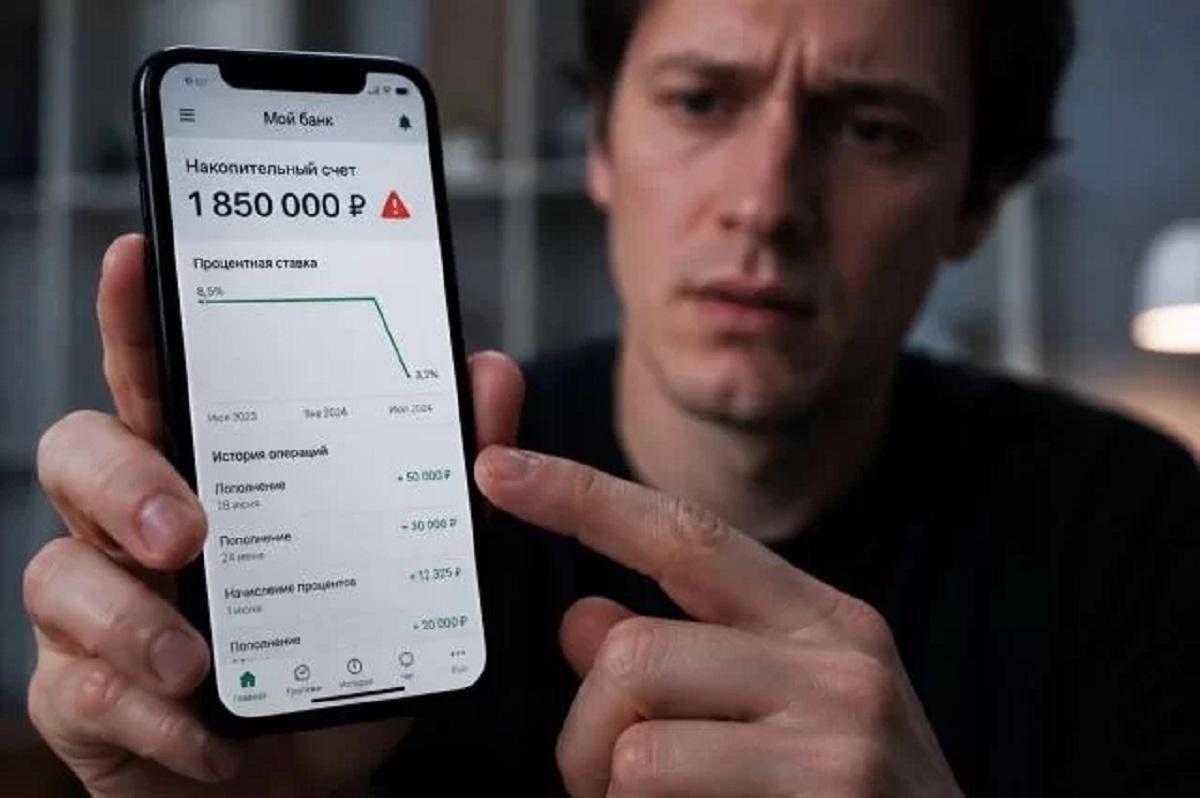
На текущий момент ключевая ставка зафиксирована на уровне 14 процентов годовых. Чтобы не потерять потенциальную прибыль, инвесторам стоит дождаться итогов ближайшего заседания главного финансового регулятора страны и сравнить эффективные процентные ставки с учетом капитализации доходов. При этом аналитики советуют диверсифицировать накопления: наиболее надежную часть капитала, не превышающую застрахованную государством сумму в 1,4 миллиона рублей, можно зафиксировать на длительный период, а деньги на повседневные нужды перевести на более гибкие накопительные счета.
Как сообщает "Подмосковье сегодня", подробный план действий для вкладчиков представил руководитель факультета экономики и менеджмента Московского областного филиала РАНХиГС Николай Головецкий. Профессор подчеркнул, что потенциальное ужесточение денежно-кредитной политики заставит коммерческие банки оперативно улучшить условия по депозитам. Экономист добавил, что перед подписанием любых документов клиентам важно детально проверять правила досрочного снятия средств, поскольку при расторжении договора досрочно банк имеет право пересчитать весь накопленный доход по ставке до востребования.